3.7 Weerstandsvermogen en risicobeheersing
Algemeen
Terug naar navigatie - 3.7 Weerstandsvermogen en risicobeheersing - AlgemeenHet weerstandsvermogen geeft antwoord op de vraag in hoeverre een gemeente in staat is om niet afgedekte risico’s op te vangen met gereserveerde financiële middelen (weerstandscapaciteit). Voldoende weerstandsvermogen zorgt ervoor dat de uitvoering van taken en het voorzieningenniveau bij financiële tegenslagen gegarandeerd blijven. Voldoende weerstandsvermogen gaat over:
- Welke risico’s lopen we?
- Wat is de beschikbare weerstandscapaciteit?
Risico's en risicoprofiel
Terug naar navigatie - 3.7 Weerstandsvermogen en risicobeheersing - Risico's en risicoprofielIn deze paragraaf richten we ons vooral op de risico’s met een financieel effect; hiervoor is immers een weerstandsvermogen nodig. Risico’s die een ‘bedreiging’ vormen voor het realiseren van beleidsdoelen of projecten, zijn primair onderdeel van de programma’s dan wel projecten. Verder geldt voor de beoordeling van de risico’s in deze paragraaf dat het moet gaan om onzekere gebeurtenissen, waarvan het (financieel) effect niet of nauwelijks is in te schatten. En die niet op een andere manier, bijvoorbeeld door te verzekeren, te verleggen zijn of door andere beheersmaatregelen kunnen worden afgedekt. De hoogte van een uiteindelijk gekozen investering is geen risico in het kader van deze paragraaf. Het gaat immers niet om een onzekere gebeurtenis, maar om een besluit waarop het College en de Raad zelf invloed hebben. Eenmaal in uitvoering kan er wel sprake zijn van risico’s in de vorm van onzekere gebeurtenissen tijdens de uitvoering. Het is dan zaak dat deze kenbaar zijn voordat het besluit wordt genomen om deze zoveel mogelijk uit te sluiten dan wel bewust te aanvaarden. In die gevallen dat een risico vrij zeker is en ook het financieel effect redelijk te kwantificeren is, schrijft het Besluit begroting en verantwoording provincies en gemeenten (BBV) voor dat hiervoor een voorziening moet worden getroffen. Dit is bijvoorbeeld aan de orde bij voorziene verliezen op grondexploitaties. Mocht dit bij de jaarlijkse actualisatie duidelijk worden, is dat meteen het moment om hiervoor een voorziening te treffen
Risicoprofiel
Er zijn meer methoden om een gekwantificeerd risicoprofiel op te stellen, uiteenlopend van meer wetenschappelijke methoden tot meer praktische modellen. Voor alle methoden geldt dat ze geen 100% garantie bieden op volledigheid, Covid-19 stond bijvoorbeeld in geen enkel risicoprofiel. Het gaat er vooral om risico’s zo goed mogelijk te benoemen waar nog niet op één of andere manier in is voorzien. De eigenschap van een risico is echter dat men niet weet wat, wanneer of hoe het zich aandient.
Basis voor het risicoprofiel is een inventarisatie van risico’s die tweemaal per jaar plaatsvindt (begroting en rekening). Deze hebben we zo goed mogelijk gekwantificeerd en voorzien van een risicoscore (kans x impact), op basis van de volgende tabellen.
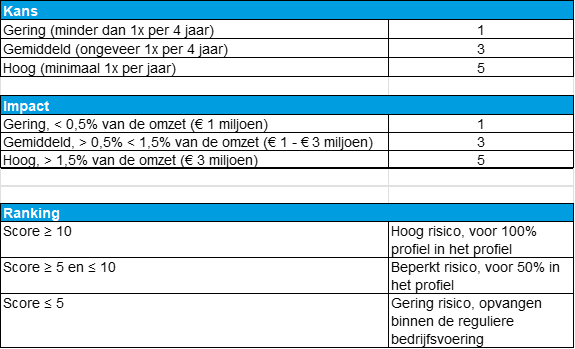
De risicoscore houdt ook rekening met het feit dat niet alle risico’s zich tegelijkertijd voordoen. Wanneer hiermee geen rekening wordt gehouden is de kans groot dat een behoorlijk deel van het vermogen (ofwel algemene reserve) onnodig geblokkeerd wordt.
Structureel of incidenteel
Van belang is onderscheid te maken tussen risico’s met structurele en incidentele effecten, in het profiel is dit onderscheid ook aangebracht. Risico’s met structurele effecten hangen meestal samen met de bedrijfsvoering zoals rente of hogere kosten vanwege een hoger aantal bijstandontvangers. Wanneer dit soort risico’s zich voordoen dienen ook structurele maatregelen genomen te worden door ze mee te nemen in het financieel meerjarig perspectief. Het kan zijn dat het perspectief hiervoor op korte termijn geen ruimte biedt en dat moet worden omgebogen binnen de begroting, dat kost tijd. Om die reden wordt het risicopercentage, waarmee in het profiel wordt gerekend, met een factor 3 vermenigvuldigd. Daarmee biedt het weerstandsvermogen vervolgens de mogelijkheid om die tijd te overbruggen. Wanneer zich een incidenteel risico voordoet dient deze in principe ineens ten laste van de weerstandscapaciteit gebracht te worden, wanneer deze niet kan worden opgevangen in het rekeningresultaat.
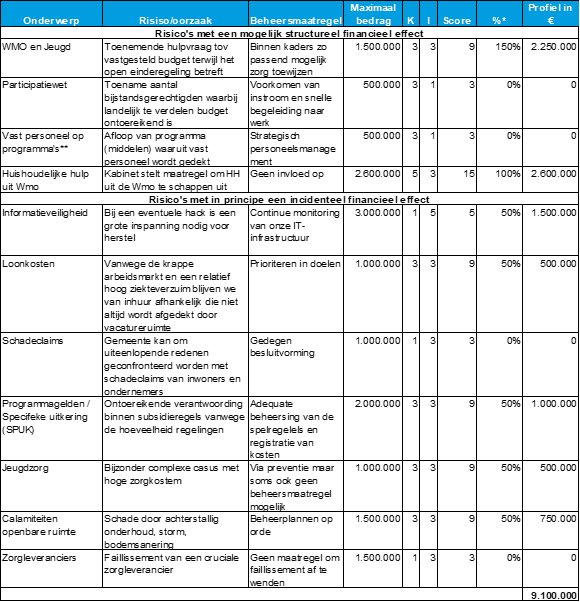
* wanneer zich een risico met een structureel financieel effect is het van belang daar in de begroting zo snel mogelijk op te anticiperen. Hier moet dan wel structureel ruimte voor zijn en wanneer dat niet het geval is in de tussentijd een beroep op het weerstandsvermogen worden gedaan, om die reden wordt het risico in het profiel voor 3 jaar meegenomen.
Voor huishoudelijke hulp uit de Wmo geldt een iets afwijkende benadering. Vanwege het signaal van de VNG dat invoering van de maatregel om huishoudelijke hulp per 2029 waarschijnlijk niet haalbaar is hebben we effect voor dat jaar in de begroting verwekt. We gaan niet uit van afstel maar mocht daar voor 2030 toch sprake van zijn hebben we daar in dit risicoprofiel rekening mee gehouden.
Het profiel bevat risico's die algemeen gangbaar zijn voor gemeenten zoals Oldambt. Bij de toelichting op de risicoscore onder het kopje algemeen is aangegeven dat hoewel het risico wel bestaat, niet voor alle risico's een bedrag in de berekening van het profiel wordt meegenomen. Het is slecht denkbaar dat alle risico's zich tegelijkertijd voordoen. Zouden we dus voor alle mogelijke risico's ook een bedrag opnemen wordt daarmee de inzet van de algemene reserve (weerstandscapaciteit) onnodig geblokkeerd.
Weerstandscapaciteit
Terug naar navigatie - 3.7 Weerstandsvermogen en risicobeheersing - WeerstandscapaciteitOok bij de weerstandscapaciteit kunnen we het onderscheid tussen structureel en incidenteel maken.
Structureel
In theorie wordt deze gevormd door een combinatie van ombuigingen, bezuinigingen en inkomstenverhogingen. Ombuigen en bezuinigen is een lastig proces en vraagt om veel flexibiliteit van de begroting. Dat laatste blijkt echter bijzonder lastig. Aan alle uitgaven liggen immers bewust gekozen beleid of wettelijke regels ten grondslag die we moeten uitvoeren, en waarvan een steeds groter deel een open-einde-karakter heeft. Dat laatste zien we de afgelopen jaren bij vrijwel alle gemeenten als het gaat om de Wmo en Jeugdzorg. Maar ook als het lukt om andere beleidsmatige keuzes te maken, zijn de (positieve) financiële effecten hiervan niet direct in te boeken. Vaak is er namelijk al sprake van meerjarige financiële ‘verplichtingen’ in de vorm van kapitaallasten of subsidies die, wettelijk voorschrift, niet van het ene op het andere moment mogen worden afgebouwd. In deze gevallen biedt de incidentele weerstandscapaciteit (algemene reserve) dus wel tijdelijk uitkomst om dit proces weloverwogen uit te voeren. Veel van onze inkomsten (waar ook dienstverlening tegenover staat) zijn al gemaximeerd, omdat een kostendekking van 100% wordt gehanteerd of nagestreefd, zoals riool- en afvalstoffenheffing en leges voor vergunningen. Voor een inkomstenverhoging blijven dan feitelijk de algemene belastingen over, zoals de toeristenbelasting en de OZB. Deze belastingen zijn immers vrij besteedbaar. Voor de hoogte van (de tarieven voor) de toeristenbelasting geldt geen maximum. Het zijn belastingen die door verblijfsaanbieders in de gemeenten aan hun gasten worden doorberekend en aan de gemeente worden afgedragen. Bij een eventuele verhoging is het vooral van belang om te beoordelen of dit een (te) negatief effect heeft op de concurrentiepositie van de verblijfsaanbieders. Ten aanzien van de hoogte van de OZB gelden ook geen (wettelijke) maximumtarieven, de hoogte daarvan is altijd een politieke keuze. Wel kan op twee manieren naar de onbenutte belastingcapaciteit worden gekeken:
- Toegangskaartje 'artikel 12'
- Als onderdeel van de financiële kengetallen (zie tabel verderop in deze paragraaf)
Toegangskaartje artikel 12
Wanneer een gemeente niet op eigen kracht en buiten 'eigen schuld' tot een structureel sluitende begroting kan komen, kan een beroep op artikel 12 van de financiële verhoudingswet worden gedaan voor extra financiële steun. Een eis daarvoor is dan wel dat die gemeente een OZB-tarief hanteert van minimaal 120% van het landelijk gemiddelde OZB-tarief. Kent een gemeente dit nog niet zal eerst tot een OZB-verhoging moeten worden besloten. Omdat de gemiddelde Woz-waarde in Oldambt veel lager ligt dan het landelijk gemiddelde kent Oldambt al een hoger OZB-percentage. In die zin is er, ten opzichte van toegangskaartje artikel 12, geen sprake van een onbenutte belastingcapaciteit.
Financieel kengetal ' onbenutte belastingcapaciteit'
Dit kengetal vergelijkt de belastingdruk in de gemeente met het landelijk gemiddelde. Een laag percentage betekent dat de gemeente meer belastinginkomsten kan genereren als beleidskeuze. Hoe lager, hoe beter de ruimte om belasting te verhogen zonder boven het gemiddelde uit te komen.
Omdat de incidentele weerstandscapaciteit (zie hierna) voorlopig ruim voldoende is en er, lokaal, geen concrete norm is vastgesteld maken we voor de structurele weerstandscapaciteit geen berekening.
Incidenteel
Feitelijk vormt de algemene reserve, naast de bestedingsfunctie die deze reserve heeft, onze incidentele weerstandscapaciteit. Zolang er geen harde verplichtingen zijn aangegaan ten aanzien van bestemmingsreserves, kan de bestemming van die reserves in theorie worden heroverwogen en kan worden besloten deze toe te voegen aan de algemene reserve. Ditzelfde geldt voor eventuele stille reserves, bijvoorbeeld de verkoop van vastgoed.
Weerstandsratio
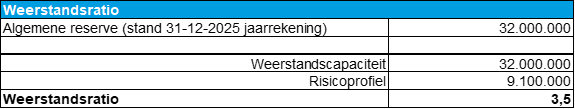
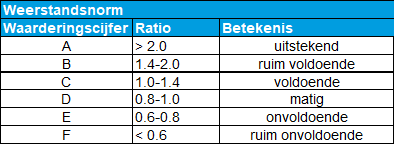
We maken nog berekening van de structurele weerstandscapaciteit of de stille reserves. . Om die reden hanteren we voor deze paragraaf alleen de algemene reserve in combinatie met het laatste rekeningresultaat als weerstandscapaciteit. Door deze af te zetten tegen het risicoprofiel verkrijgen we de weerstandsratio, deze ziet er als volgt uit.
Financiële kengetallen
Terug naar navigatie - 3.7 Weerstandsvermogen en risicobeheersing - Financiële kengetallenAls sturingsinstrument worden diverse (wettelijke) kengetallen gebruikt. Samen geven deze financiële kengetallen een beeld van de financiële situatie en ontwikkelingen van de gemeente. De publicatieplicht en de berekeningsmethoden zijn vastgelegd in het (BBV), waardoor de cijfers vergelijkbaar zijn met andere gemeenten.
Wat zeggen ons de financiële kengetallen ?
- Netto schuldquote: Dit kengetal biedt inzicht in de hoogte van de gemeentelijke schuldenlast ten opzichte van de eigen middelen. Het geeft een indicatie van de mate waarin rentelasten en aflossingen drukken op de exploitatie. Een lager percentage duidt op een gunstigere situatie.
- Netto schuldquote gecorrigeerd voor verstrekte leningen: Aangezien er onzekerheid kan bestaan over de terugbetaling van leningen, wordt dit kengetal zowel inclusief als exclusief doorgeleende gelden berekend. Het geeft inzicht in het aandeel van de verstrekte leningen in de exploitatie en wat dit betekent voor de schuldenlast. Hoe lager het percentage, hoe beter.
- Solvabiliteit: Dit kengetal toont de mate waarin de gemeente in staat is haar financiële verplichtingen na te komen. Een hoger percentage betekent een betere financiële weerbaarheid en biedt een soort vooruitblik op de toekomstige stabiliteit.
- Grondexploitatie: De boekwaarde van de grondvoorraden moet worden terugverdiend bij de verkoop. Grondexploitatieprojecten kennen vaak lange looptijden, waarbij inkomsten pas in de toekomst worden gegenereerd, wat hogere rentekosten en risico’s met zich meebrengt. Hoe lager dit cijfer, hoe beter.
- Structurele exploitatieruimte: Dit cijfer helpt bij het beoordelen hoeveel structurele ruimte de gemeente heeft om de eigen lasten te dragen. Het geeft aan in hoeverre structurele stijging van baten of daling van lasten nodig is om deze lasten te dekken. Als het cijfer negatief is, biedt de begroting onvoldoende ruimte om structurele lasten te dragen. Een positief cijfer is gunstig.
- Belastingcapaciteit: Dit kengetal vergelijkt de belastingdruk in de gemeente met het landelijk gemiddelde. Een laag percentage betekent dat de gemeente meer belastinginkomsten kan genereren als beleidskeuze. Hoe lager, hoe beter de ruimte om belasting te verhogen zonder boven het gemiddelde uit te komen.
A. Weerbaarheid (kengetallen 1 t/m 3): Dit geeft aan of de gemeente financieel tegen een stootje kan.
B. Wendbaarheid (kengetallen 4 t/m 6): Dit toont hoe snel de gemeente zich kan aanpassen aan veranderende omstandigheden.
-Netto schuldquote
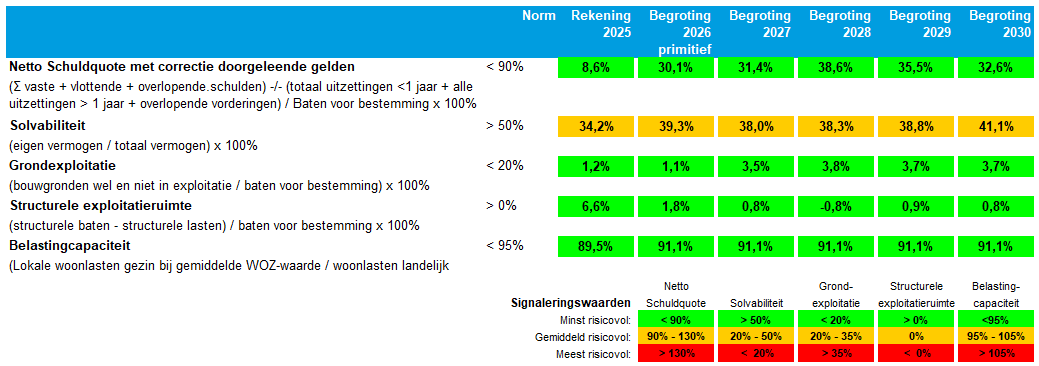
De netto schuldquote is met resp. 33,8% ten opzichte van de jaarrekening 2024 relatief hogere geworden. Dit heeft met name te maken met het nog steeds hoge verwachte bedrag van ongeveer € 40,0 miljoen aan liquide middelen op onze bankrekening van het Rijk (schatkist). Dit is het gevolg van het op voorhand ontvangen van projectgelden voor bijvoorbeeld het Nationaal Programma Groningen (NPG) en het vroegtijdig afsluiten van de projectinvestering ‘Poort van Winschoten’ voor € 24,0 miljoen. Deze laatste in verband met een zeer gunstige rentestand. Door bovenstaande zijn onze tegoeden bij de bank erg positief, waardoor we op (beduidend) lagere percentage schuldquote uitkomen.
Daarnaast zijn de afgelopen jaren geen langlopende geldleningen meer afgesloten, terwijl de aflossingen op de afgesloten leningen gewoon doorgaan. Dit heeft als gevolg dat het bedrag van de opgenomen leningen (vast schulden) de komende jaren behoorlijk zal afnemen. Beide variabelen hebben grote invloed op het berekende percentage van de netto schuldquote. In zijn algemeenheid kunnen we zeggen dat de rentekosten op de leningen beheersbaar zijn en volledig worden opgevangen binnen het begrotingsresultaat. Door spreiding in aangetrokken en nog aan te trekken leningen beperken wij het risico van rentestijgingen. De verwachting is dat er in 2025 geen langlopende geldleningen worden aangetrokken.
-Solvabiliteit
De verhouding tussen eigen vermogen en schulden (solvabiliteitsratio) is welliswaar gemiddeld risicovol en ligt onder de norm, de verwachting is dat deze in 2026 en meerjarig ongeveer op hetzelfde niveau zal blijven.
-Structurele exploitatieruimte
Voor het begrotingsjaar 2026 wordt een structureel begrotingsoverschot in de exploitatieruimte verwacht. Vanaf 2028 zal de eploitatieruimte minimaal zijn.
-Belastingscapaciteit
Daarnaast is het ook mogelijk om meer structurele opbrengsten te generen door bijvoorbeeld (beperkte) belastingverhogingen in te voeren. Dit kengetal geeft aan welke ruimte wij hebben ten opzichte van Nederland.