3.6 Financiering
Beleidskaders
Terug naar navigatie - 3.6 Financiering - BeleidskadersVanwege het grote belang dat ook de rijksoverheid hecht aan financiën in ‘control’, zijn er landelijke beleidskaders en voorschriften voor zowel onze wijze van financiering als ook onze verantwoording daarover. Onderstaand volgt een opsomming:
Opmerking:
Na vaststelling zijn in de diverse wetten en besluiten wijzigingen doorgevoerd (zie www.overheid.nl/ en kies in de kolom Beleid & regelgeving voor Wettenbank nationaal of lokaal).
| Beleid: | Vastgesteld op: |
|---|---|
| Besluit Begroting en Verantwoording gemeenten en provincies (BBV) | 17 januari 2003 |
| Wet Financiering Decentrale Overheden (FIDO) | 14 december 2000 |
| Regeling Uitzettingen en Derivaten Decentrale Overheden (RUDDO) | 14 december 2000 |
| Wet Houdbare Overheidsfinanciën (Wet HOF) | 1 januari 2013 |
| Financiële verordening gemeente Oldambt | 22 oktober 2025 |
| Controleverordening en het Treasurystatuut gemeente Oldambt |
4 januari 2010 |
Algemene toelichting
Terug naar navigatie - 3.6 Financiering - Algemene toelichtingDe paragraaf financiering gaat over de wijze waarop we omgaan met het aantrekken en wegzetten van geldleningen. Het doel is om zo doelmatig met liquide middelen en leningen om te gaan zodat we de rentelasten enerzijds zo laag mogelijk houden en anderzijds geen onnodige renterisico's lopen. We noemen dit ook wel de treasuryfunctie. Onder de treasuryfunctie valt niet het garanderen of verstrekken van leningen aan derden. Deze activiteiten vallen onder het programma waar de activiteiten horen waarvoor deze garantie of lening is verstrekt.
Voor het aantrekken en wegzetten van leningen zijn spelregels vastgelegd in het treasurystatuut. Hierin is onder meer bepaald dat het wegzetten van tijdelijke overtollige middelen alleen mag bij Nederlandse overheden en aanverwante instanties met een solvabiliteitsratio van 0% en die minimaal een AA-rating moeten hebben (afgegeven door ten minste twee rating bureaus).
Bij het aantrekken van leningen worden minimaal 2 offertes opgevraagd, waarbij in de regel altijd ook bij de Bank voor Nederlandse Gemeenten (BNG).
Tijdelijk veel liquide middelen
Verder geldt als bijzonderheid van de afgelopen jaren en de komende jaren de hoeveelheid middelen die we van het Rijk ontvangen voor de diverse programma's. Omdat deze programma's een meerjarige looptijd kennen en we die middelen al vaak als voorschot ontvangen hebben we tijdelijk veel meer liquide middelen dan gebruikelijk. Dat heeft invloed op diverse aspecten van de treasuryfunctie.
Verder gaan we in deze paragraaf nader in op:
- totaalfinanciering en projectfinanciering
- rentevisie
- rekenrente
- kasgeldlimiet
- renterisiconorm
- schatkistbankieren
- liquiditeitsplanning en financieringsbehoefte
- saldo van de financieringsfunctie
Nadere toelichting
Terug naar navigatie - 3.6 Financiering - Nadere toelichtingTotaalfinanciering en projectfinanciering
In principe hanteren gemeenten en ook Oldambt als algemeen uitgangspunt totaalfinanciering. Dat wil zeggen dat we op basis van alle liquide middelen bekijken of we deze middelen tijdelijk weg kunnen zetten of dat we een lening moeten aantrekken en voor welke periode. We lenen dus in principe niet voor een specifieke investering omdat dit niet doelmatig. De rente die we moeten betalen is over het algemeen namelijk hoger dan de rentevergoeding die we ontvangen wanneer we deze middelen tijdelijk wegzetten.
Hierop kan een uitzondering gemaakt worden voor specifieke situaties. Bijvoorbeeld het doorlenen van geldleningen aan de woningbouwvereniging omdat gemeenten, in sommige gevallen, voor een lagere rente een lening kan of kon aantrekken dan een woningbouwcoöperatie. Voor onderstaande projecten geldt projectfinanciering:
- Poort van Winschoten - gebouw
- Poort van Winschoten - inventaris
- Enexis – converteerbare hybride aandeelhouderslening.
- Woningbouwcoöperatie Acantus.
Voor de eerste twee zijn in 2020 langlopende geldleningen afgesloten en zijn in 2021 de rentebetalingen en aflossingen begonnen. De leningen lopen door tot resp. 2062 en 2038.
Enexis – converteerbare hybride aandeelhouderslening heeft een looptijd van 10 jaar en is ook afgesloten in 2020.
De vierde in de rij (Acantus) is afgesloten in 1993 en loopt nog door tot juli 2031.
Ter ondersteuning van het financieringsbeleid zijn volgende (wettelijke) elementen van belang:
Rentevisie
Gemeenten betalen momenteel ongeveer 3,5% voor een lineaire lening van 30 jaar en de rentevergoeding op onze rekening-courant met de ‘staatsschatkist’ (SKB) is 1,8%.
Mede door de vooruit ontvangen bedragen m.b.t. diverse projecten en het vroegtijdig aantrekken van 2 leningen voor de Poort van Winschoten is de verwachting voor 2027 dat de liquiditeit nog steeds dermate positief zal zijn (ca. € 100 miljoen), dat er geen nieuwe langlopende leningen worden aangetrokken. Daarom is voor de totaalfinanciering ook geen extra rente begroot.
Interne rekenrente
Tot en met de 2025 hanteerden we een interne rekenrente van 2,45% (om daarmee de kosten van investeringen tot uitdrukking te brengen). Vooral door die hoge (tijdelijke) positieve liquiditeitspositie heeft de accountant aangegeven dat er per saldo momenteel geen sprake is van rentelasten en daardoor (vanwege gemeentelijke boekhoudvoorschriften) ook geen rente mag worden toegerekend. Om die reden is de rekenrente bij BBR2 voor het jaar 2026 en voor deze meerjarenbegroting op 0% gesteld (behalve voor de hierboven genoemde projectfinanciering).
Kasgeldlimiet en renterisiconorm
De kasgeldlimiet heeft betrekking op leningen met een looptijd tot maximaal 1 jaar en de rente-risiconorm op leningen met een looptijd vanaf 1 jaar. Het doel van deze normen, vastgelegd in de wet Fido, is om te voorkomen dat er te grote schokken optreden in de hoogte van de rente die de gemeente moet betalen. Hierin speelt overigens ook een liquiditeitsbegroting een belangrijke rol. Door een goede liquiditeitsplanning kan tijdig gereageerd worden op toekomstige financieringsbehoeften en kan een keuze gemaakt worden of het voordeliger is om kort- of langlopende aangetrokken moeten worden.
Kasgeldlimiet
Kortlopende leningen zijn over het algemeen voordeliger dan langlopende leningen. Om te voorkomen dat gemeenten hiermee teveel risico lopen en bij herfinanciering met een hogere rente te maken hebben, geldt er een kasgeldlimiet. Deze bedraagt 8,5% van de totale begrotingsomvang. Voor 2027 bedraagt deze afgerond € 220 miljoen waarmee de kasgeldlimiet op € 18,7 miljoen uitkomt.
Renterisiconorm
De renterisiconorm heeft als doel om te voorkomen dat op eenzelfde moment een aantal leningen tegelijk aflopen waarvoor herfinanciering nodig is terwijl in de tussenliggende periode de rente flink is gestegen. De begroting van de gemeente kan dan ineens met een grote extra rentelast te maken krijgen. Met andere woorden de portefeuille van langlopende leningen dient gespreid te worden opgebouwd in looptijd en/of data van renteherziening. De norm houdt in dat maximaal 20% van het begrotingsomvang op eenzelfde moment afgelost (dan wel als lening aangegaan) mag worden. Bij een begrotingsomvang van € 220 miljoen is dat € 44 miljoen.
Schatkistbankieren
Einde 2013 is schatkistbankieren ingevoerd, zodat de totale Nederlandse schuldquote kan worden bepaald en deze een gunstig effect zal hebben op het Nederlandse EMU-saldo. Dit EMU-saldo mag voor Nederland, Europees gezien, maximaal 3% van het Binnenlands Bruto Product (bbp) zijn.
Schatkistbankieren houdt in dat voor onze gemeente de som van alle bankrekeningen en aanwezige liquide middelen o.b.v. onze begrotingstotaal 2027 nooit meer mag zijn dan positief € 4,4 miljoen (het drempelbedrag). Alle liquide middelen hierboven met naar onze bankrekening bij de schatkist overgemaakt worden. De verwachte gemiddelde vergoeding op het schatkistbankieren zal over 2027 naar verwachting zo'n 2,25% zijn. De benutting van het drempelbedrag wordt berekend als gemiddelde over alle dagen in het kwartaal, dit leidt tot een kwartaalgemiddelde die het drempelbedrag niet mag overschrijden.
Schatkistbankieren in relatie tot tegoeden bij de BNG Bank
In het kader van een nieuwe renteberekening over de tegoeden bij de BNG Bank, hebben we geregeld dat alle bedragen vanaf 2021 boven de € 0,4 miljoen dagelijks automatisch worden overgemaakt (afgeroomd) richting de schatkist van het Rijk en tot eenzelfde bedrag automatisch worden bijgeboekt op onze BNG-rekening t.l.v. de schatkist. Dit is aanmerkelijk lager dan het berekende drempelbedrag mag zijn.
De keuze om bij € 0,4 miljoen automatisch af- en bij te romen is ingegeven doordat de BNG Bank gemiddeld een lagere rentevergoeding geeft op tegoeden op onze bankrekening dan is te krijgen bij het schatkistbankieren. Zal deze laatste situatie veranderen kan uiteraard het automatisch af- en bij te romen bedrag naar boven worden bijgesteld.
Liquiditeitsplanning en financieringsbehoefte
Zoals hiervoor al aangegeven is het voor een efficiënte treasuryfunctie (per saldo zo min mogelijke rente betalen) van belang om over een liquiditeitsplanning te beschikken. Op die manier is kan de financieringsbehoefte worden bepaald en voor welke periode eventueel welke leningen moeten worden aangetrokken dan welke periode middelen kunnen worden weggezet.
Vooral inzicht in investeringen is hierbij van belang. In de praktijk blijken deze voor gemeenten steeds lastiger te plannen door onduidelijkheid over stikstofplannen, ruimtelijke procedures en uitvoeringscapaciteit. Voor de korte termijn (tot 4 jaar) wordt dit momenteel dan nog eens extra beïnvloed door de hoeveelheid tijdelijke middelen waardoor we over liquide zijn.
Voor de komende begrotingsjaren, en zeker 2027, voorzien we dan ook geen behoefte aan langlopende leningen. Waar nodig financieren we met kortlopende leningen waarbij we uiteraard wel de kasgeldimiet in acht nemen. Ook voor de nieuw opgenomen investeringen in de begroting 2027 zijn relatief beperkt van die gedaan kunnen worden met de huidige liquide middelen.
Saldo van de financieringsfunctie
Onderstaand overzicht geeft de verwachte te betalen en te ontvangen rente over 2027 weer:
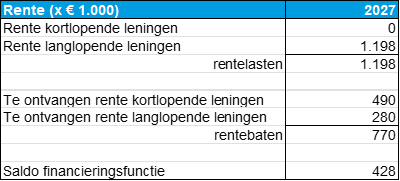
Opmerking: de te ontvangen rente op kortlopende leningen is hierbij voorzichtig inschatting, in 2025 en 2026 bleek dit hoger uit te vallen.